投資

投資

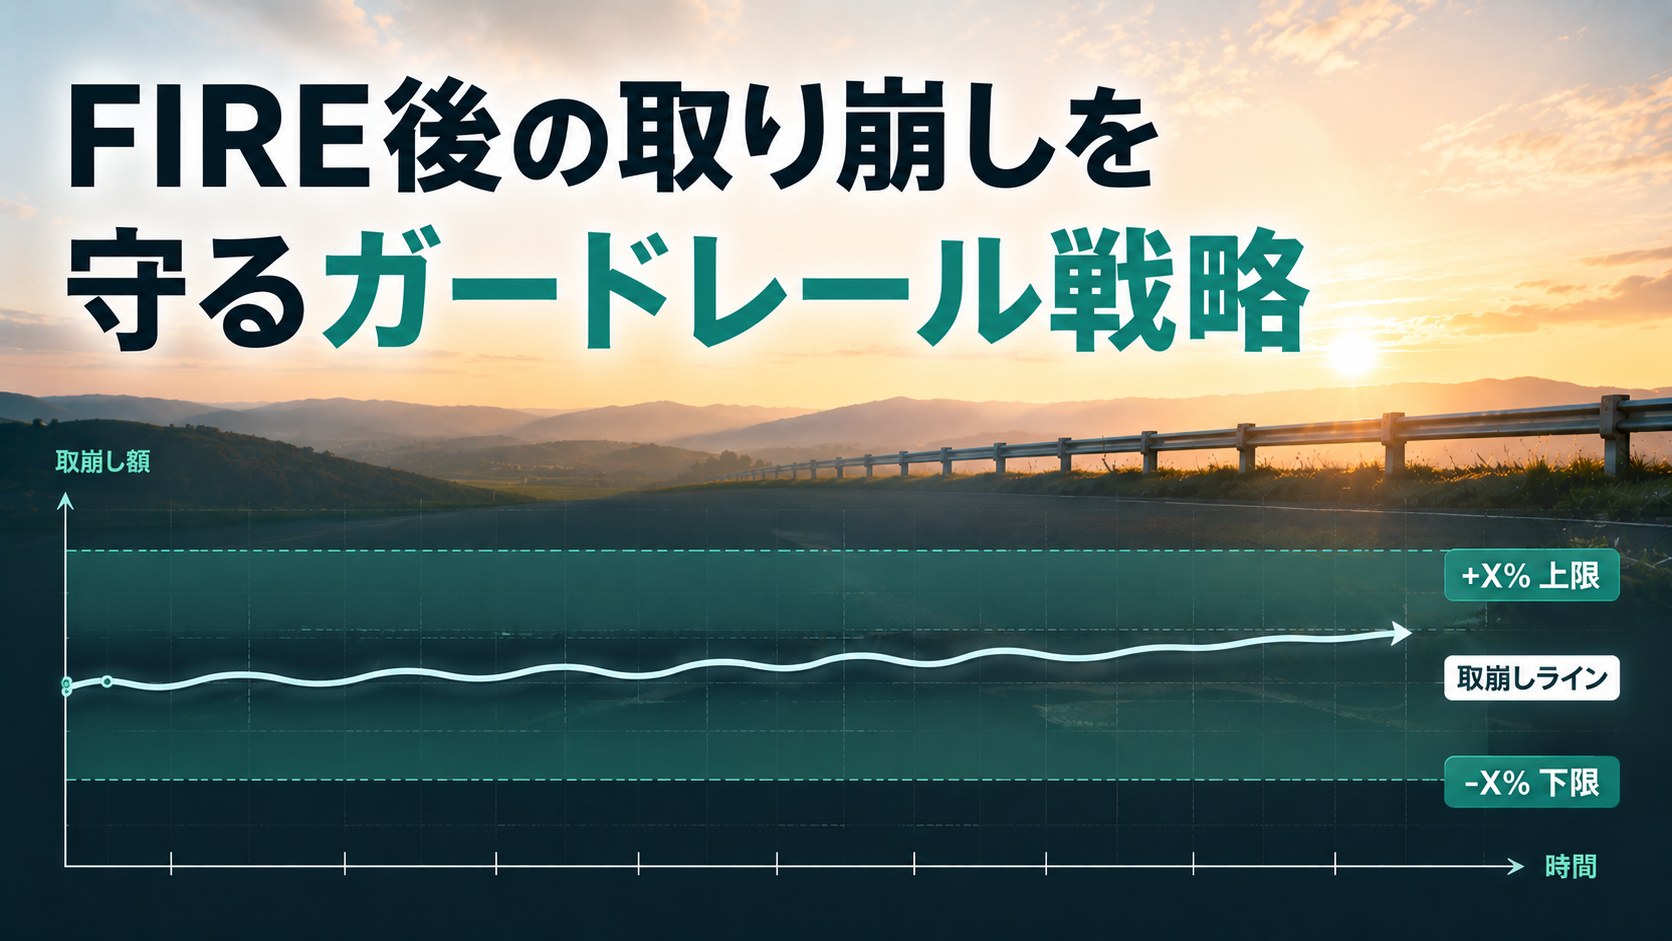
ガードレール戦略とは|FIRE取り崩しを資産に応じて変える方法(Guyton-Klinger)

FIRE後の取り崩しを資産の増減に応じて変える「ガードレール戦略(Guyton-Klinger)」を、自分用の検証メモとして整理。4%ルールの弱点と組み合わせる発想、4つのルール、1億円スタートでの具体例、年単位の運用手順、日本で広まらない理由まで平易な日本語で解説。
投資
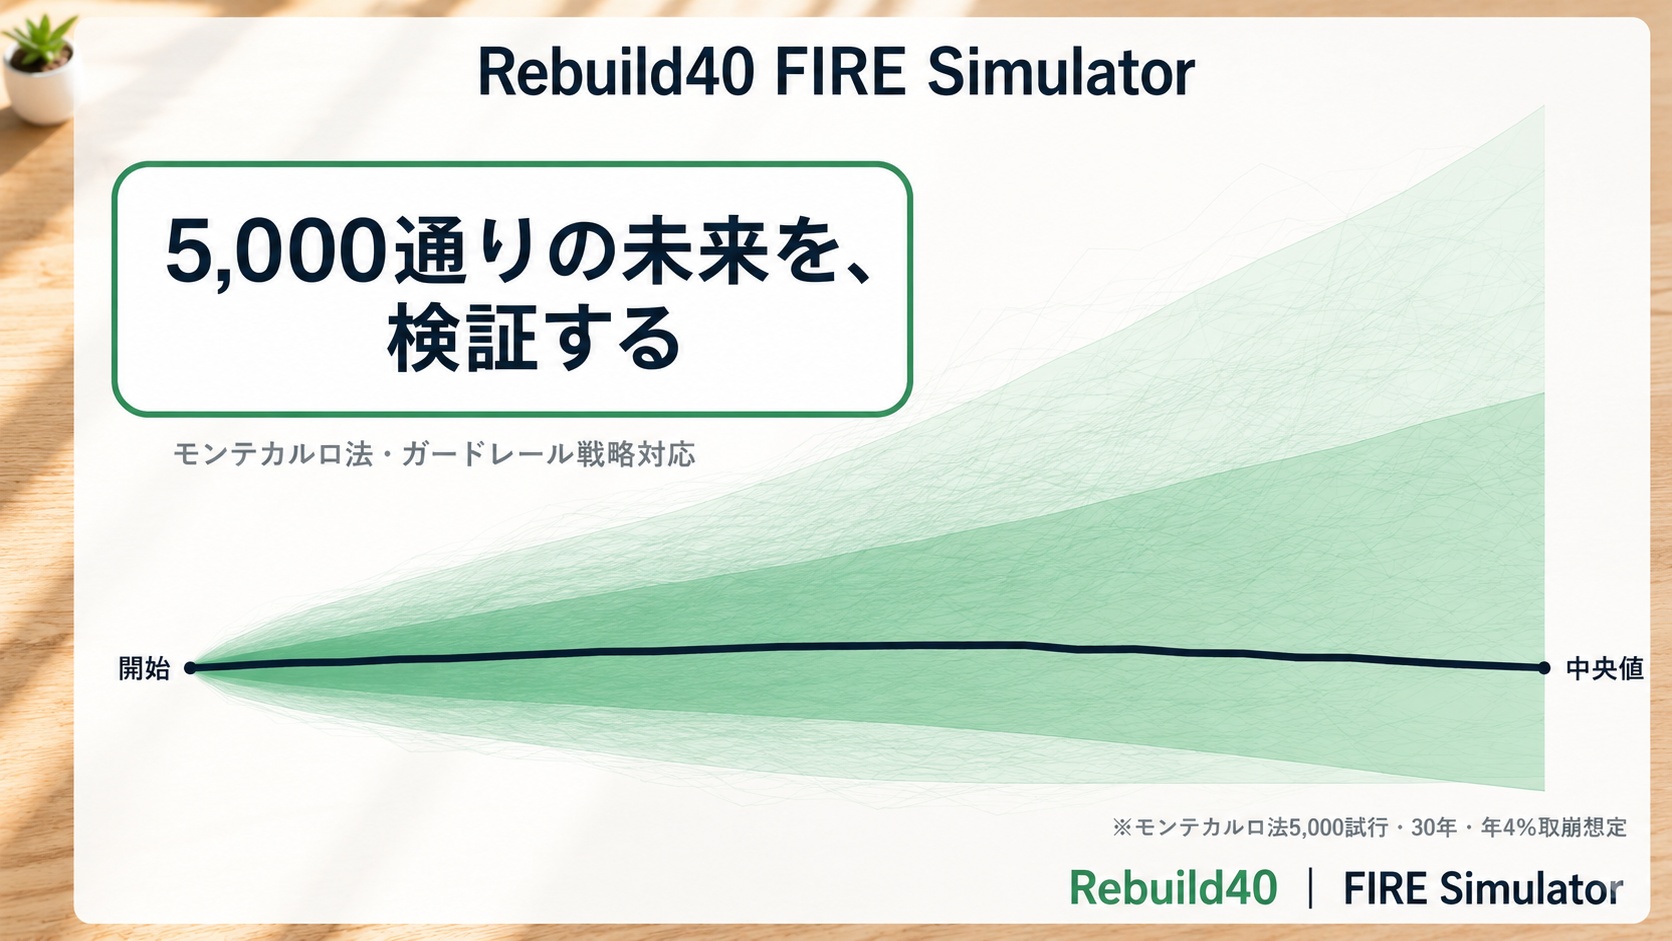
【40代独身】FIRE諦めかけてる人へ:5,000通りで成功率を一発確認する方法|Rebuild40 FIRE Simulator

500万円のソシャゲ課金から立ち直って、新NISA・iDeCoで資産形成を始めて1年。「もし将来、取り崩しが始まった時、戦略によって30年後の資産がどれくらい変わるのか?」を冷静に検証したくなり、無料ツールを作りました。シミュレータ自体は完...
投資

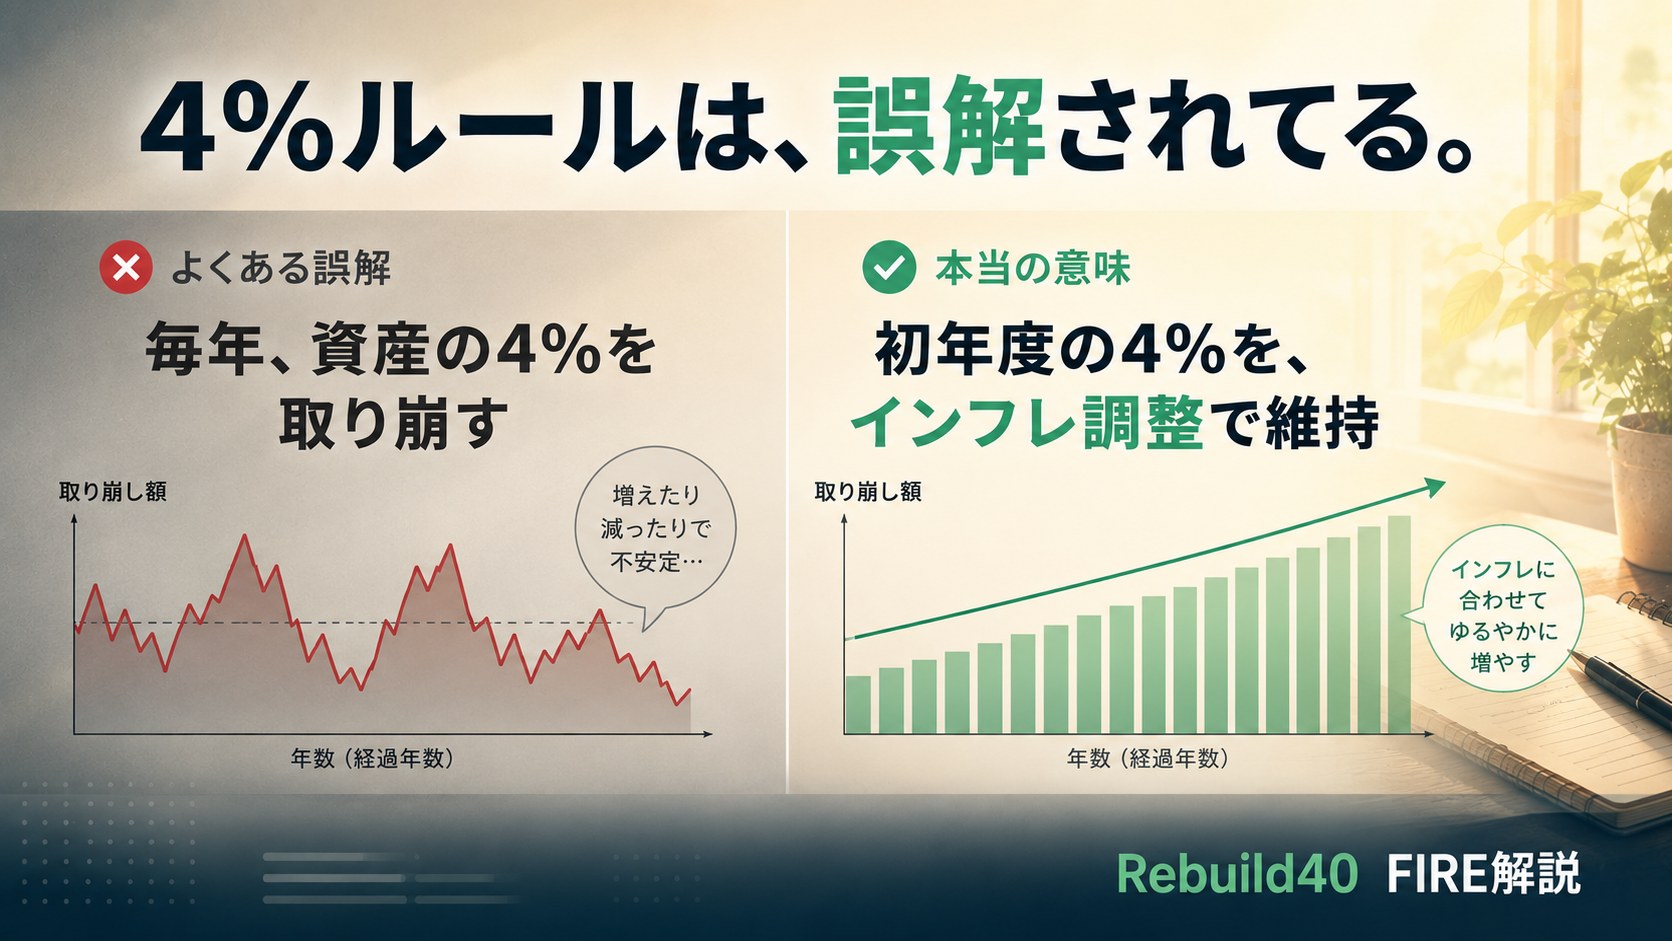
4%ルールは「毎年資産の4%取り崩す」じゃない|多くの日本人が誤解してる本当の意味

FIRE関連の記事でよく見かける「4%ルール」。「資産の4%を毎年取り崩せばOK」というイメージを持っている方もいるかもしれませんが、実はこれ、原典の設計とは別の取り崩し方法です。500万円のソシャゲ課金から立ち直って、新NISAで資産形成...
投資

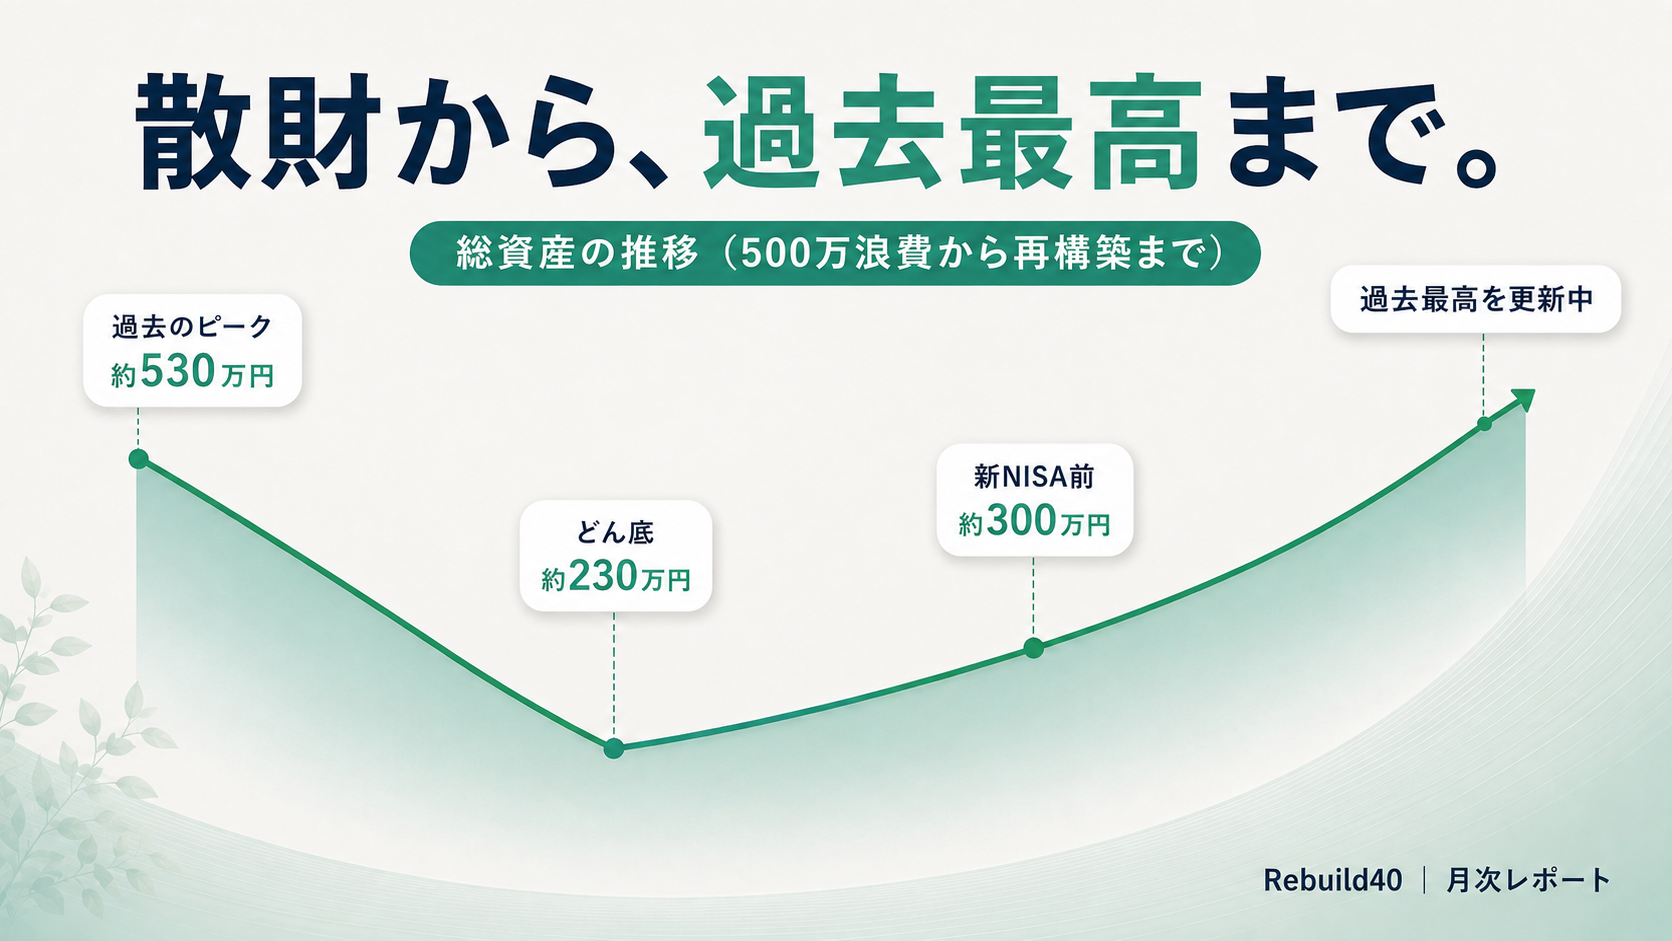
【総資産推移】500万を溶かした管理人の家計を月次公開|資産公開レポート総まとめ

最新の総資産(2026年10月時点)716万円新NISA含み益 +131万円(損益率 25.9%)ソシャゲに500万円課金して230万円台まで落ちた状態からの回復記録です。▶ 最新の詳細レポートを読むここは、ソシャゲ課金で散財した管理人が、...
投資

新NISAから始まった40代独身の人生再構築|1年でここまで変わった全記録

結論を先に書きます。1年前、新NISAの勉強を始めたところから、管理人の人生は食事・健康・発信まで連動して変わりました。管理人の場合は、投資は単なるお金の話ではなく、生活全体の設計を見直すきっかけになりました。ソシャゲに500万円近く溶かし...
投資

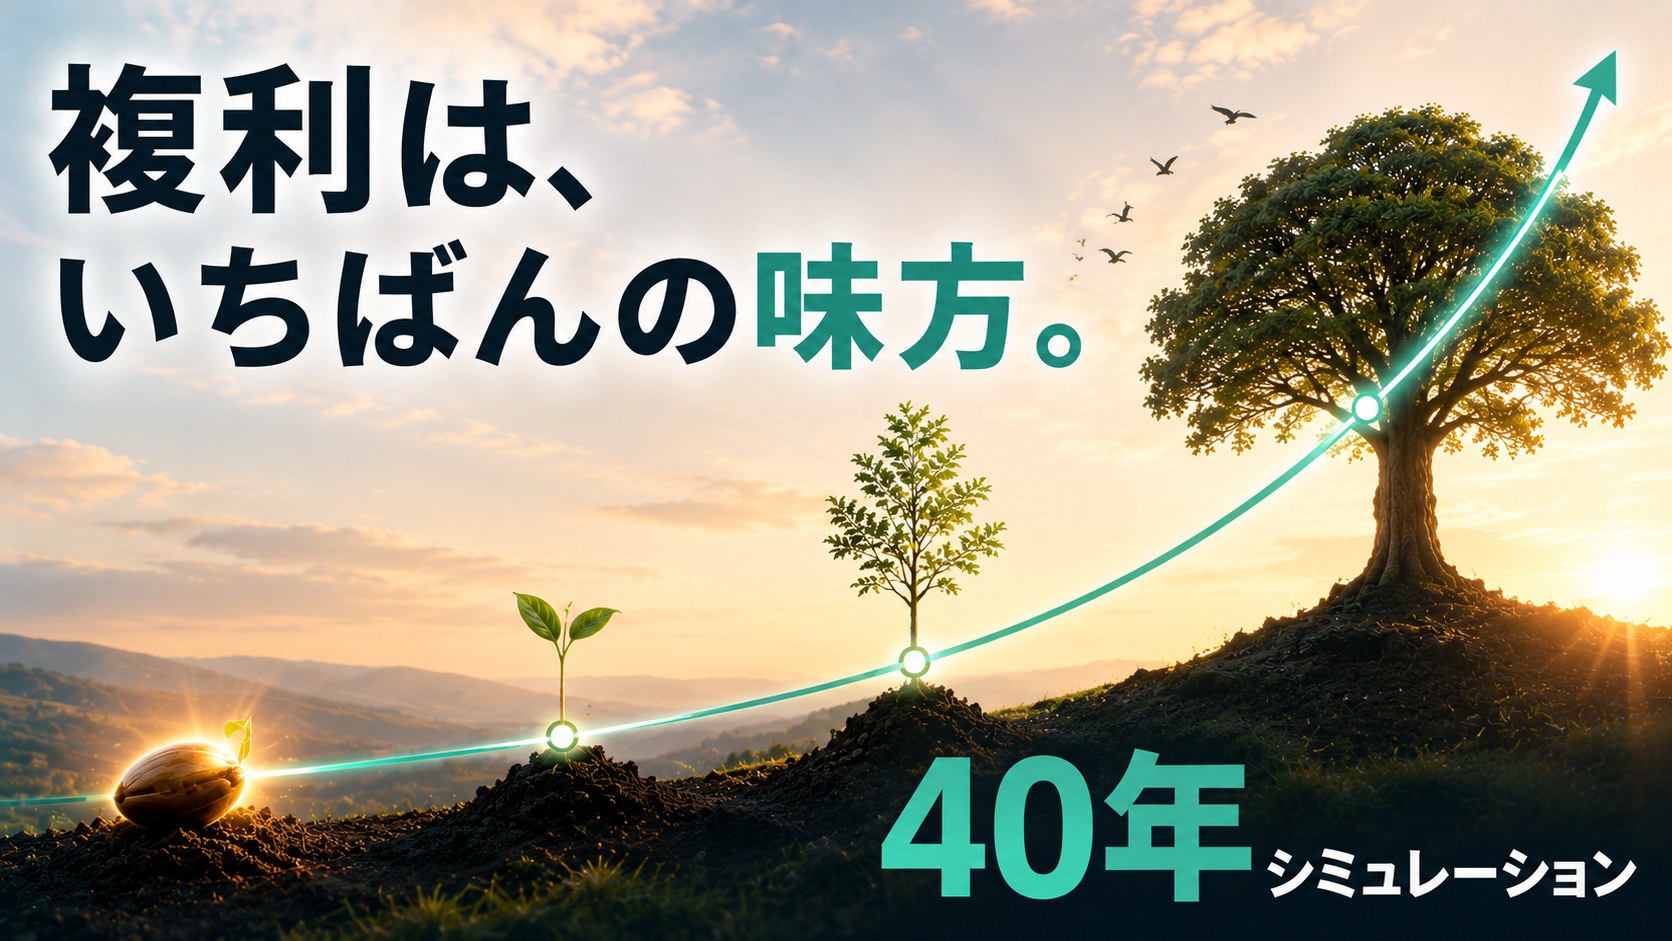
もし課金せずに投資していたら?AIで40年シミュレーションしたら約1.41億円超の差が出た話

「もしあのとき、ソシャゲに500万円近くを溶かさず、そのまま投資に回していたら、今ごろ自分の資産はどうなっていたんだろう」。AIに40年分のシミュレーションを投げて出てきた数字(インフレ2%控除後の実質ベース)は、もっとも理想的なルートで1...
投資

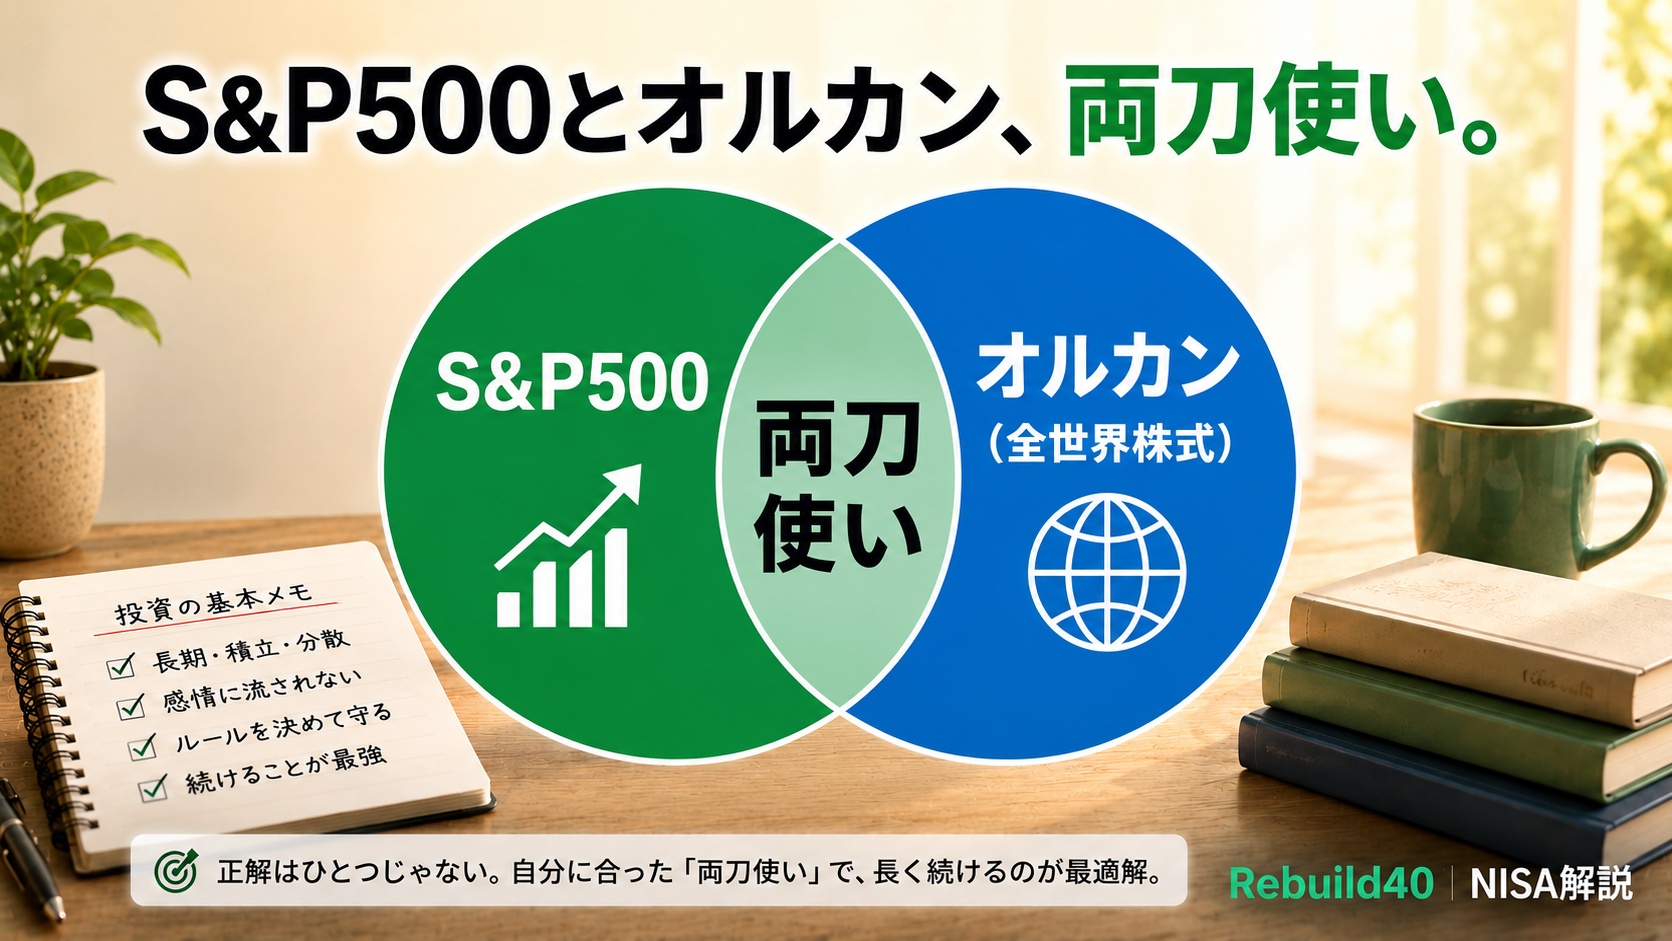
新NISAでS&P500からオルカンに乗り換えた40代の判断|分散投資にたどり着いた理由

📊 自分の数字でシミュレーションしてみる「もし自分が同じ条件で投資したら?」を実質ベースで計算できるシミュレータを公開してます。条件を自由に変えて40年後の資産推移をグラフで確認できます。▶ 新NISA 40年資産シミュレーション 完全無料...
投資

500万を溶かして学んだ、新NISAの6つのNG行動

新NISAを始めたいけれど、「失敗して大切なお金を減らしたくない」「何に気をつければいいのか分からない」——そんな不安を抱えている方は多いと思います。結論から言うと、投資でまず大事なのは「儲ける方法」を探すことではなく、「やってはいけないN...
投資

40代で新NISAを始めて気づいた「健康投資」の優先度|複利が効くのは資産だけじゃない

少し前まで、管理人はソシャゲに約500万円を溶かしていた人間でした。お金の使い方を完全に間違えていた40代です。そこから気持ちを切り替えて、新NISAで積立投資を始めたのが再起の第一歩でした。ところが、新NISAを続けているうちに、お金と同...
投資

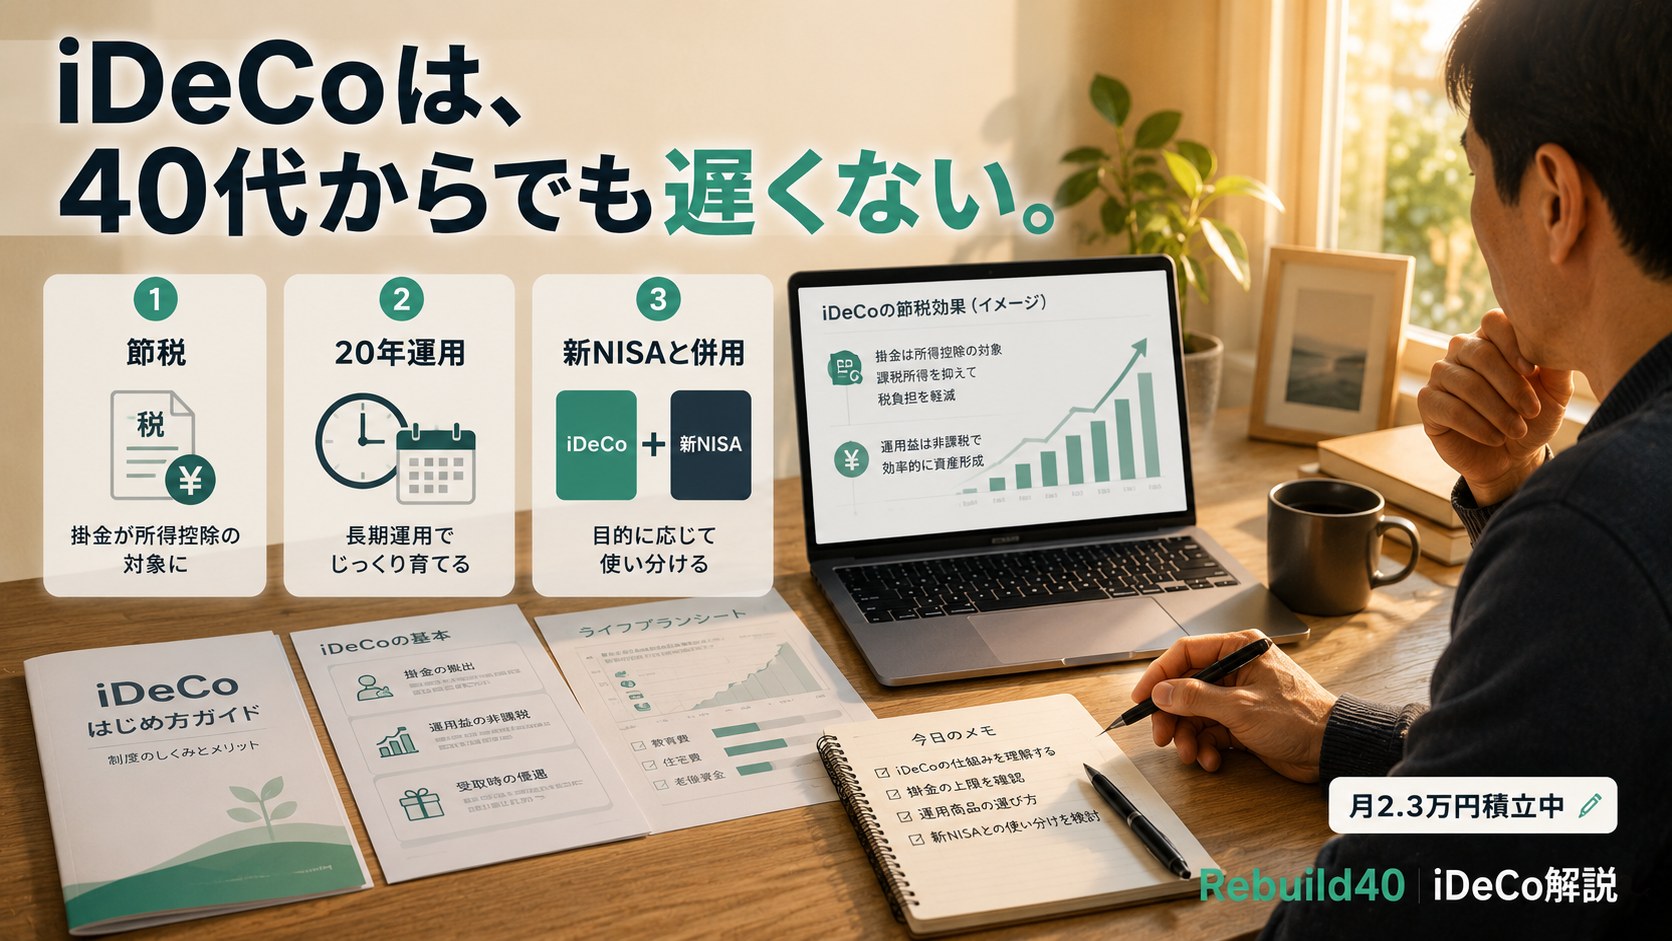
iDeCoは40代から始めても遅くない|節税しながら老後資金を作る方法

結論を先に書きます。iDeCoは40代から始めても遅くありません。むしろ節税メリットを早く受け取れて、60歳までの積立期間でも十分老後資金の柱を作れる制度です。管理人がiDeCoをスタートしたのも40歳を目前にした頃。「今さら遅いかな」と迷...